Декларацию 3-НДФЛ за 2025 год необходимо было подать до 30 апреля 2026 года. Опоздавшим грозит штраф, даже если налог к уплате равен нулю. Однако в 2026 году вступили в силу важные изменения: теперь за неподачу нулевой декларации штраф не назначается. Мы разобрали, сколько придется заплатить при просрочке, как законно снизить санкции и в каких случаях наказания можно избежать.
- Штраф за просрочку подачи декларации — 5% от неуплаченного налога за каждый месяц (минимум 1000 руб., максимум 30%).
- С 2026 года нулевые декларации не штрафуют — если налог к уплате отсутствует, санкций за просрочку не будет.
- Дополнительный штраф за неуплату налога — 20% от суммы долга, плюс пени за каждый день просрочки.
- Штраф можно уменьшить в 2–10 раз при наличии смягчающих обстоятельств: тяжелое материальное положение, болезнь, признание вины.
Сроки подачи 3-НДФЛ и уплаты налога в 2026 году
Декларацию 3-НДФЛ за 2025 год необходимо было представить в налоговый орган не позднее 30 апреля 2026 года. Если 30 апреля выпадает на выходной, срок переносится на ближайший рабочий день.
Сумму налога, исчисленную в декларации, нужно уплатить не позднее 15 июля 2026 года.
Размер штрафа за неподачу декларации
За непредставление налоговой декларации в установленный срок предусмотрен штраф по ст. 119 НК РФ:
- 5% от неуплаченной суммы налога за каждый полный или неполный месяц просрочки.
- Минимальный штраф — 1 000 рублей (даже если налог к уплате равен нулю, но это правило изменилось с 2026 года).
- Максимальный штраф — 30% от неуплаченной суммы налога.
Пример расчета:
- Налог к уплате по декларации: 50 000 руб.
- Просрочка подачи: 3 месяца.
- Штраф: 50 000 × 5% × 3 = 7 500 руб.
Если налог к уплате отсутствует («нулевая» декларация), до 2026 года взыскивался минимальный штраф 1 000 руб.
Когда штраф не назначается
С 2026 года действуют новые правила:
- Нулевые декларации не штрафуются. Если у налогоплательщика отсутствует сумма налога к уплате, за несвоевременное представление 3-НДФЛ штраф не взыскивается.
- Отмена штрафа за неподачу декларации по доходам от продажи или дарения недвижимости. Физическое лицо больше не оштрафуют за непредставление декларации при таких сделках.
Эти изменения внесены Федеральным законом от 26.06.2026 № 201-ФЗ и вступают в силу с 27 июля 2026 года. Штрафы сохраняются только для тех, кто намеренно подает нулевые декларации с целью уклонения от реальных налоговых обязательств.
Важно: Если вы не подали декларацию, но налог был уплачен своевременно, с 2026 года штраф также не назначается.
Пояснения при подаче декларации с опозданием (нулевая декларация)

Штраф за неуплату налога и пени
Помимо штрафа за неподачу декларации, за неуплату или неполную уплату налога предусмотрена ответственность по ст. 122 НК РФ:
- Штраф 20% от неуплаченной суммы налога.
- При умышленном характере нарушения — 40%.
Пени начисляются за каждый календарный день просрочки. Размер пеней определяется как 1/300 от ключевой ставки ЦБ РФ (с 16 февраля 2026 года — 15,5%).
Итоговый размер санкций при просрочке подачи и неуплате
Нарушение |
Статья |
Размер |
Неподача декларации |
ст. 119 НК РФ |
5% в месяц (не более 30%, не менее 1 000 руб.) |
Неуплата налога |
ст. 122 НК РФ |
20% от суммы налога |
Пени |
ст. 75 НК РФ |
1/300 ключевой ставки за каждый день |
Как уменьшить штраф: смягчающие обстоятельства
Закон позволяет снизить штраф при наличии смягчающих обстоятельств, перечисленных в ст. 112 НК РФ:
- Совершение правонарушения вследствие стечения тяжелых личных или семейных обстоятельств.
- Совершение правонарушения под влиянием угрозы или принуждения.
- Тяжелое материальное положение налогоплательщика.
- Иные обстоятельства, которые могут быть признаны смягчающими.
С 1 сентября 2026 года вступают в силу новые правила:
- При наличии хотя бы одного смягчающего обстоятельства размер штрафа подлежит уменьшению не менее чем в 2 раза и не более чем в 10 раз.
- Смягчающие обстоятельства должны быть документально подтверждены.
Какие обстоятельства суды признают смягчающими:
- Признание вины.
- Совершение нарушения впервые.
- Добровольная уплата налога и пеней до вынесения решения.
- Незначительный период просрочки.
- Тяжелое материальное положение, болезнь, уход за больным родственником.
- Отсутствие существенного ущерба для бюджета.
Заявление о предоставлении налоговой льготы (освобождение от штрафа)


Мнение эксперта: Штраф за неподачу 3-НДФЛ может быть существенным, но в 2026 году законодательство смягчилось: нулевые декларации больше не штрафуют. Если же штраф уже начислен, его можно снизить при наличии смягчающих обстоятельств.

Написать Ивану
в Телеграмм
Пошаговая инструкция: как снизить штраф
Шаг 1. Подготовьте документы
Соберите подтверждения смягчающих обстоятельств:
- Справки о доходах, выписки по счетам — для подтверждения тяжелого материального положения.
- Медицинские справки — при болезни.
- Документы о наличии иждивенцев.
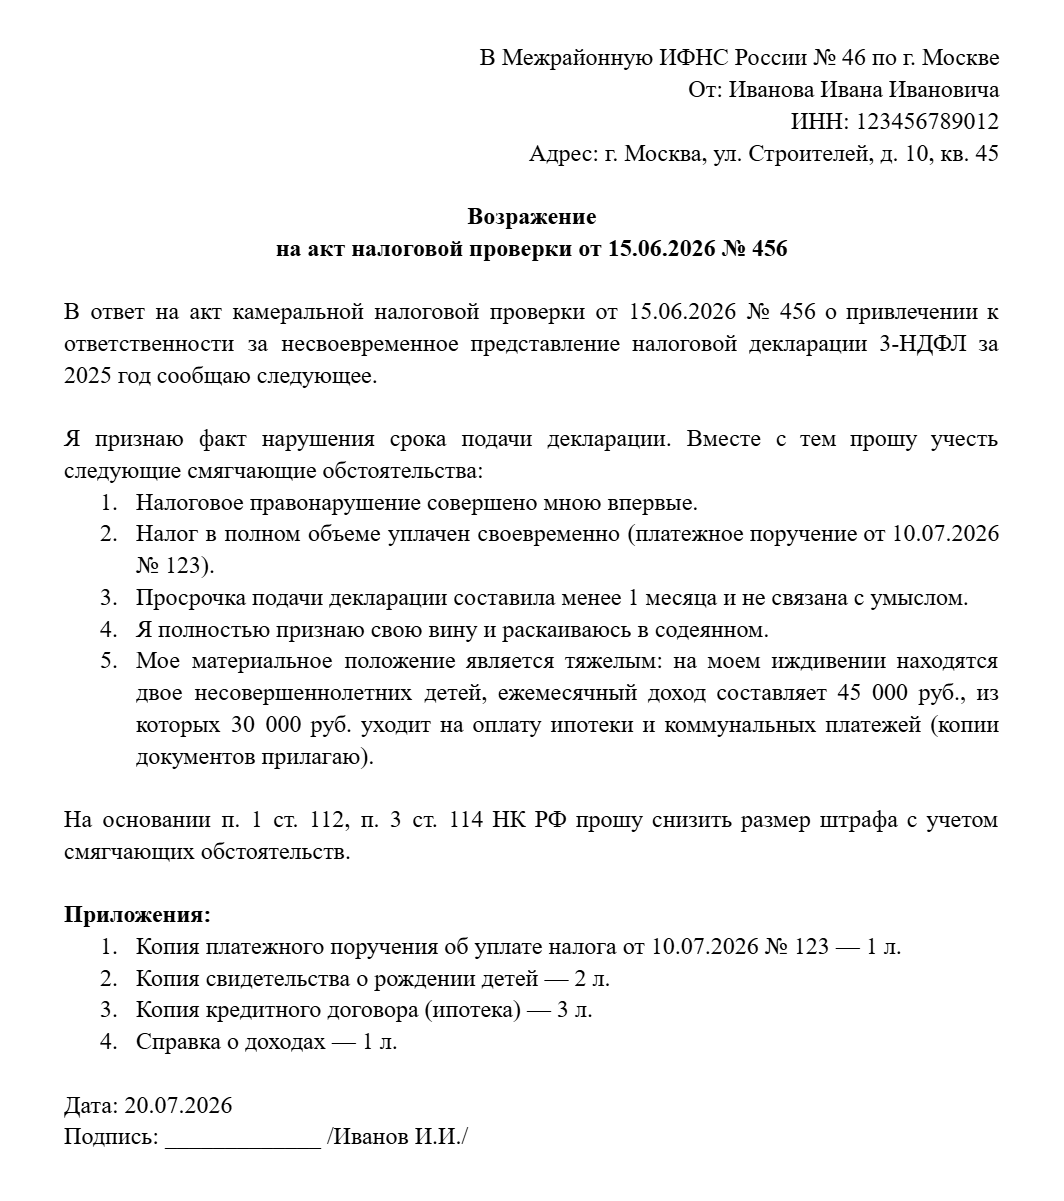
Шаг 2. Подайте возражения на акт проверки
Если налоговая уже составила акт о привлечении к ответственности, подайте письменные возражения в течение срока, указанного в акте.
Шаг 3. Направьте заявление в ФНС
В заявлении укажите смягчающие обстоятельства и приложите подтверждающие документы.
Заявление о снижении штрафа (возражение на акт налоговой проверки)
Шаг 4. Обратитесь в суд (при необходимости)
Если налоговая отказала в снижении штрафа, вы вправе обжаловать это решение в суде.
Если при решении налоговых вопросов вам звонят с неизвестных номеров и представляются налоговой службой, будьте бдительны, это могут оказаться мошенники. О самых свежих и опасных схемах и о надежных способах защиты — в нашем эксклюзивном разборе.
Видео по теме
Нормативная база
Налоговый кодекс РФ:
- Статья 119 — непредставление налоговой декларации (расчета).
- Статья 122 — неуплата или неполная уплата налога.
- Статья 112 — обстоятельства, смягчающие и отягчающие ответственность.
- Статья 114 — размер штрафа, уменьшение при смягчающих обстоятельствах.
- Статья 75 — пени за просрочку уплаты налога.
Часто задаваемые вопросы
Какой штраф за неподачу 3-НДФЛ в 2026 году?
5% от неуплаченной суммы налога за каждый месяц просрочки, но не более 30% и не менее 1 000 руб. . Для нулевых деклараций с 2026 года штраф не назначается.
Что будет, если не подать нулевую декларацию 3-НДФЛ?
С 2026 года штраф за неподачу нулевой декларации не взыскивается.
Можно ли уменьшить штраф за неподачу декларации?
Да, при наличии смягчающих обстоятельств (тяжелое материальное положение, болезнь, признание вины и др.) штраф может быть снижен в 2–10 раз
Нужно ли платить штраф, если налог уплачен вовремя, но декларация подана с опозданием?
Да, уплата налога не освобождает от штрафа за неподачу декларации . Однако с 2026 года, если налог уплачен, штраф может быть не назначен.
Какой срок давности привлечения к ответственности за неподачу декларации?
3 года с момента истечения срока подачи декларации.
Отменены ли штрафы за 3-НДФЛ в 2026 году?
Да, с 2026 года отменены штрафы за нулевые декларации и за неподачу декларации по доходам от продажи или дарения недвижимости.
Как уменьшить штраф по 3-НДФЛ без суда?
Подать в налоговую заявление о снижении штрафа с указанием смягчающих обстоятельств и приложить подтверждающие документы.
Могут ли оштрафовать за неподачу 3-НДФЛ при продаже автомобиля
Если есть налог к уплате — да, штраф по ст. 119 НК РФ. Если налог равен нулю (продажа дешевле покупки) — с 2026 года штраф не назначается, но декларацию подать все равно нужно, если срок владения менее 3 лет.

Астамур Давидович Бжания —практикующий юрист юридического центра «Фаворит». Более 5 лет сопровождает клиентов на всех этапах гражданских и арбитражных споров: от консультаций до представительства в суде. В настоящее время успешно представляет интересы более 100 клиентов компании.
 Опыт работы: 6 лет
 Выиграно дел: 100
 Телеграмм